Ипотека в декабре 2026 на стройку дома в Подмосковье
Декабрьский выпуск. Банковские условия проверены 21 ноября 2026 года.
Если вы планируете строить дом в Подмосковье, начните со сметы. В ипотеку можно включить строительство на своём участке или покупку земли вместе с работами по договору подряда. Когда известна общая стоимость, проще понять, сколько денег потребуется на первый взнос и какой ежемесячный платёж вам подойдёт.
Пример расчёта. Участок за 1,3 млн ₽ и строительство за 7,8 млн ₽ вместе стоят 9,1 млн ₽. При взносе 20,1% нужны 1 829 100 ₽ собственных денег, сумма кредита составит 7 270 900 ₽. При сроке 30 лет и рыночной ставке 18,9% ежемесячный платёж составит около 114 931 ₽. Если вам доступна льготная ставка 6%, при том же взносе и сроке получится около 43 593 ₽.
Расчёт предполагает выдачу всей суммы сразу, равные ежемесячные платежи и отсутствие досрочного погашения. Страхование и прочие расходы оплачиваются отдельно.
Ипотека на строительство дома: программы и ставки
Для индивидуального жилищного строительства (ИЖС) в Подмосковье можно рассмотреть рыночную ипотеку. ИТ-ипотека и семейная ипотека доступны тем, кто соответствует условиям этих программ. В таблице приведены условия ВТБ на 21 ноября 2026 года. В других банках ставки и требования могут отличаться.
| Программа | Ставка и сумма кредита | Взнос и срок |
|---|---|---|
| Рыночная ипотека на строительство | От 18,9%; в Московской области до 60 млн ₽ | От 20,1%; до 30 лет |
| ИТ-ипотека | 6%; до 9 млн ₽ по льготной ставке | Для ИЖС от 20,1%; до 30 лет |
| Семейная ипотека на ИЖС | 6%; в Московской области до 12 млн ₽ при одном ребёнке, до 15 млн ₽ при двух, до 18 млн ₽ при трёх и более | От 20,1%; до 30 лет, льготная ставка действует до 15 лет |
Источники: семейная ипотека, ИТ-ипотека, кредит на строительство.
Рыночная ипотека: ставка и платёж
При рассмотрении заявки банк учитывает ваш доход, платежи по действующим кредитам и кредитную историю. Чтобы понять, какой платёж вам удобен, посчитайте, сколько денег будет оставаться на обычные расходы и на аренду жилья, пока строится дом. При кредите 7 270 900 ₽ на 30 лет ставка 18,9% даёт платёж около 114 931 ₽ в месяц. Для расчёта мы взяли минимальную ставку ВТБ. Банк может предложить другую ставку по вашей заявке.
Сравнивайте и полную стоимость кредита, сокращённо ПСК. Она учитывает проценты и расходы, которые банк обязан включить в расчёт. На странице ВТБ указан диапазон от 20,045% до 27,989%. В наших ежемесячных платежах страховка и отдельные платные услуги не учтены. Тариф ВТБ.
ИТ-ипотека в Московской области
ИТ-ипотека действует в Московской области, а в самой Москве недоступна. По условиям ВТБ заёмщику должно быть от 18 до 50 лет включительно, а стаж на нынешнем месте работы должен составлять не менее трёх месяцев.
Банк проверяет и работодателя. Компания должна иметь аккредитацию Минцифры, отвечать требованиям по налоговым льготам и раскрытию сведений, быть зарегистрированной вне Москвы и Санкт-Петербурга.
Для работы в Московской или Ленинградской области и городах-миллионниках нужен средний доход от 150 тыс. ₽ в месяц до вычета подоходного налога. В остальных подходящих населённых пунктах порог составляет 90 тыс. ₽. Банк берёт доход за последние три месяца. Адрес будущего дома не заменяет проверку места работы.
Кредит можно взять на землю и строительство у одобренного подрядчика через эскроу. Весь срок ипотеки нужно работать в компании, которая отвечает условиям программы. Если вы уволитесь или компания потеряет нужный статус, банк даст время найти другого работодателя. Если не уложиться в этот срок, ставка может вырасти. Условия ИТ-ипотеки ВТБ.
Семейная ипотека на строительство дома
Семейную ипотеку на строительство дома в ВТБ может оформить родитель ребёнка младше семи лет или ребёнка с инвалидностью младше 18 лет. Наличие двух детей старше шести лет само по себе права на программу не даёт. Банк также проверит доходы и прежние льготные кредиты семьи.
Супруги с российским гражданством, состоящие в официальном браке, становятся созаёмщиками и вместе отвечают за кредит. По условиям ВТБ в построенном доме нужно зарегистрироваться в течение 271 дня после оформления собственности. Затем регистрацию подтверждают ежегодно в течение пяти лет с выдачи кредита. Требования ВТБ.
Ставки 10% и 12%, о которых писали после октябрьских изменений, не следует переносить на строительство дома. Сбер отдельно указал ставку 6% для жилых домов, в том числе при покупке земли со строительством. Требования к семье при этом сохраняются. Сообщение Сбера от 1 октября 2026 года.
В примере семейной ипотеки мы используем ставку 6% при условии, что заёмщик оформил необходимую страховку. У ВТБ при отказе от комплексного страхования она повышается на один процентный пункт. Страховка оплачивается отдельно от ежемесячного платежа.
Первоначальный взнос и платёж за участок с домом
Посчитаем ипотеку на участок за 1,3 млн ₽ и строительство дома за 7,8 млн ₽. Срок кредита в нашем примере составляет 30 лет. Первоначальный взнос считаем от общей цены 9,1 млн ₽. В схеме «Актива» покупатель полностью вносит его своими деньгами. В таблице приведены платежи по рыночной и льготной ставкам.
| Статья бюджета | Сумма |
|---|---|
| Земля | 1 300 000 ₽ |
| Строительство по договору подряда | 7 800 000 ₽ |
| Общая стоимость | 9 100 000 ₽ |
| Первоначальный взнос 20,1% | 1 829 100 ₽ |
| Кредит | 7 270 900 ₽ |
| Платёж при рыночной ставке 18,9% | 114 931 ₽ |
| Платёж при 6% в первые 15 лет | 43 593 ₽ |
| Остаток долга после 180 платежей при 6% | 5 165 890 ₽ |
| Семейная ипотека с 16-го года, если ставка вырастет до 10% | 55 513 ₽ |
Цены земли и дома взяты для примера. Это не предложение конкретного участка или комплектации.
Если оплачивать землю отдельно, на неё понадобятся 1,3 млн ₽ и ещё 1 567 800 ₽ на взнос за строительство. Всего до прочих расходов нужно подготовить 2 867 800 ₽. Кредит на сам дом составит 6 232 200 ₽, а платёж при 6% на 30 лет будет около 37 365 ₽. Сумма в месяц меньше, потому что землю вы уже оплатили своими деньгами.
Как ставка влияет на ежемесячный платёж
Платёж по семейной ипотеке после 15 лет
С 1 октября 2026 года государство субсидирует новые семейные кредиты не более 15 лет. Сам кредит может длиться дольше. После окончания льготного периода банк вправе повысить ставку в пределах, о которых сообщил Банк России.
Для строительства по подряду пределом будет меньшее из двух значений:
- ставка на дату заключения договора, увеличенная на четыре процентных пункта;
- ключевая ставка Банка России на первое число месяца окончания льготного периода, увеличенная на 3,5 процентного пункта.
Поэтому для кредита под 6% в таблице показан и платёж при 10%. Его считают по долгу, оставшемуся после 180 платежей, на следующие 15 лет. Это возможный вариант, а не прогноз ключевой ставки на 2041 год. Если договор предусматривает меньшую ставку, действует она. Отдельно нужно смотреть условия повышения ставки при нарушении договора. Разъяснение Банка России, информационное письмо.
У банков есть различия. ВТБ указывает льготный период до 15 лет. По сообщению Сбера, льготная ставка на строительство дома может действовать до 30 лет. Если подрядчик не участвует в совместной программе банка, срок кредита ограничен 15 годами. До сделки уточните, какие условия действуют для выбранного подрядчика. Сообщение Сбера от 8 октября 2026 года.
Если 6% сохранятся на все 30 лет, платёж останется около 43 593 ₽. Можно сразу взять кредит на 15 лет: тогда при 6% потребуется около 61 356 ₽ в месяц, зато к концу этого срока долг будет погашен.
Мы считали, что банк выдаёт всю сумму сразу, а заёмщик вносит равные ежемесячные платежи. Досрочное погашение пока не учитывали. Даты и порядок выдачи денег могут изменить банковский график.
Как уменьшается долг за 30 лет
Рассчитайте свой вариант в калькуляторе. Укажите цену участка, стоимость строительства, взнос и срок. Проверьте, включена ли земля в кредит, и сравните платежи при сохранении ставки и после её изменения.
Расходы на строительство сверх первоначального взноса
В примере с участком и домом за 9,1 млн ₽ взнос 1 829 100 ₽ не покрывает весь бюджет покупки. Понадобятся деньги на оформление, оценку и страхование. Подключение коммуникаций и работы на участке тоже могут оплачиваться отдельно.
Попросите подрядчика отметить в смете, что входит в цену дома. Отделка, кухня, забор, дренаж, подготовка въезда или вывоз грунта могут потребовать дополнительных расходов. Их лучше выяснить до подписания договора. Добавьте к бюджету проживание на время стройки и запас на согласованные изменения проекта.
Как оформить ипотеку на строительство с эскроу
Эскроу - счёт в банке, на котором хранятся деньги за строительство. Подрядчик получит их, когда выполнит условия договора. ВТБ, например, описывает перечисление денег после окончания строительства и регистрации дома. Порядок расчётов ВТБ.
- Получить предварительное решение банка по доходам, кредитной истории и праву на льготную программу.
- Выбрать участок, согласовать проект и смету. Банк отдельно проверит землю, будущий дом и подрядчика. До аванса выясните, вернут ли деньги, если объект не получит одобрения.
- Подписать документы на землю, кредитный договор и договор подряда. В них должны быть цена, состав работ, сроки, порядок приёмки и оплаты.
- Перечислить деньги за строительство на эскроу. Покупку земли оплачивают по отдельным условиям: строительный счёт не защищает эту часть сделки автоматически.
- Принять построенный дом, оформить необходимые документы и страховку. После выполнения условий банк перечислит деньги подрядчику.
Эскроу не освобождает от проверки качества работ и не отменяет долг, если стройка остановилась. Порядок возврата денег и погашения кредита нужно смотреть в документах.
Деньги на строительном эскроу застрахованы на сумму до 10 млн ₽. Эта защита действует при страховом случае в банке, например при отзыве у него лицензии. На недостатки самого дома она не распространяется. Условия эскроу для ИЖС, разъяснения Банка России.
Как проходит стройка через эскроу и когда подрядчик получает деньги
Снижение ставки за надбавку к цене участка
Предложение со сниженной ставкой иногда означает более высокую цену участка. Платёж становится меньше, но сама покупка обходится дороже. Чтобы понять выгоду, нужны два расчёта на один участок и одинаковый дом.
Допустим, к цене земли прибавили 500 тыс. ₽, а ставку на первые 15 лет снизили с 6% до 4%. Срок кредита в обоих случаях составляет 30 лет, взнос 20,1%. Это условный пример, а не действующая акция.
| Условие | Без надбавки | Со сниженной ставкой |
|---|---|---|
| Цена земли | 1 300 000 ₽ | 1 800 000 ₽ |
| Земля и строительство | 9 100 000 ₽ | 9 600 000 ₽ |
| Первоначальный взнос | 1 829 100 ₽ | 1 929 600 ₽ |
| Кредит | 7 270 900 ₽ | 7 670 400 ₽ |
| Ставка в первые 15 лет | 6% | 4% |
| Ежемесячный платёж в этот период | 43 593 ₽ | 36 620 ₽ |
Каждый месяц вы платите примерно на 6 973 ₽ меньше, но сразу вносите на 100 500 ₽ больше. Кроме того, часть надбавки к цене земли остаётся в долге перед банком.
Если полностью погасить кредит через три года, вариант со сниженной ставкой окажется на 111 724 ₽ дороже. Через пять лет он уже даст около 146 087 ₽ экономии. В этом примере надбавка окупается с 47-го месяца. Для сравнения мы сложили взнос, внесённые платежи и долг, который нужно вернуть при полном погашении.
Мы не учитывали дополнительные комиссии, разницу в страховке и доход от свободных денег. Если скидка действует лишь год или два, результат изменится. Для периода после 15 лет также нужны ставки из обоих договоров.
Если выплачивать кредит много лет, экономия на процентах может покрыть надбавку. Если планируете быстро погасить долг, продать дом или перейти в другой банк, она может не окупиться. Более высокая цена земли в вашем договоре не гарантирует, что следующий покупатель заплатит столько же.
Попросите цены и графики для обоих вариантов. В калькуляторе задайте одинаковый срок и укажите взнос одним способом: в рублях либо в процентах от цены. Если комиссия за снижение ставки считается от суммы кредита и включается в цену земли, уточните её итоговый размер в рублях. Чем больше кредит, тем больше может оказаться и комиссия.
Материнский капитал на погашение ипотеки
В схеме «Актива» весь первоначальный взнос покупатель оплачивает своими деньгами. При цене участка и строительства 9,1 млн ₽ к сделке нужны 1 829 100 ₽ и сумма на отдельные расходы. Маткапитал направляют на досрочное погашение после выдачи кредита. Он уменьшит долг, но не сумму, которую нужно накопить к покупке.
В 2026 году полный маткапитал на первого ребёнка составляет 728 921,90 ₽. На второго, если право на капитал раньше не возникало, полагается 963 243,17 ₽. Складывать эти суммы нельзя. Проверьте свой остаток по выписке Социального фонда России (СФР): часть средств могла быть уже использована. Размеры маткапитала.
Возьмём кредит 7 270 900 ₽ под 6% на 30 лет. Допустим, после первого обычного платежа на погашение поступило 728 921,90 ₽ маткапитала. Вы решили сохранить срок кредита и уменьшить платёж.
| Шаг расчёта | Сумма |
|---|---|
| Первоначальный взнос своими деньгами | 1 829 100 ₽ |
| Кредит при выдаче | 7 270 900 ₽ |
| Первый платёж при 6% | 43 593 ₽ |
| Долг после первого платежа | 7 263 662 ₽ |
| Досрочное погашение маткапиталом | 728 921,90 ₽ |
| Долг после погашения | 6 534 740 ₽ |
| Новый платёж при 6% на оставшиеся 359 месяцев | 39 218 ₽ |
Первый месяц выбран для примера. Это не обещание срока перевода СФР: банк пересчитает долг на фактическую дату зачисления. Если позже изменится ставка, изменится и график. Можно выбрать и другой способ досрочного погашения - сократить срок. В калькуляторе укажите сумму маткапитала и месяц его перевода, затем сравните оба варианта.
Купить пустую землю на федеральный маткапитал нельзя. При покупке участка со строительством банк и СФР должны подтвердить, что средства пойдут на жилой дом. Для этого понадобятся документы на землю, договор подряда и сведения о кредите. Дом, построенный с маткапиталом, оформляют в общую собственность членов семьи с выделением долей детям. Жилищные вопросы СФР, список документов.
Вопросы об ипотеке на строительство
Можно ли купить участок и построить дом в одной ипотеке?
Да. Например, Банк ДОМ.РФ разрешает включить покупку участка в ипотеку на строительство с эскроу. Часть кредита обязательно должна пойти на дом. Получить всю сумму только на землю по этой программе нельзя. Условия Банка ДОМ.РФ.
Как учесть в расчёте уже купленный участок?
Если земля уже ваша, уточните, как банк учтёт её стоимость. Вычитать цену участка из денежного взноса без согласования с банком нельзя.
Нужно ли платить ипотеку, пока дом строится?
Да, платежи по ипотеке вносят по графику уже во время строительства. Хранение денег на эскроу само по себе не откладывает платежи до готовности дома. Если вы снимаете жильё, на это время нужно заложить в бюджет и аренду.
Можно ли использовать маткапитал для первоначального взноса?
По общим правилам СФР маткапитал разрешено использовать и как первоначальный взнос, если это допускают условия сделки. Для взноса или погашения жилищного кредита не нужно ждать трёхлетия ребёнка. Однако в описанной схеме «Актива» он идёт только на погашение после выдачи. Одну сумму нельзя одновременно вычесть из взноса и ещё раз из долга. Правила СФР.
Участок на Ленинградском направлении: «Актив Покровка»
Когда понятен бюджет, легче выбирать место для дома. Посчитайте время в дороге, проверьте связь, пройдитесь по окрестностям. За городом эти повседневные вещи будут влиять на жизнь не меньше планировки.
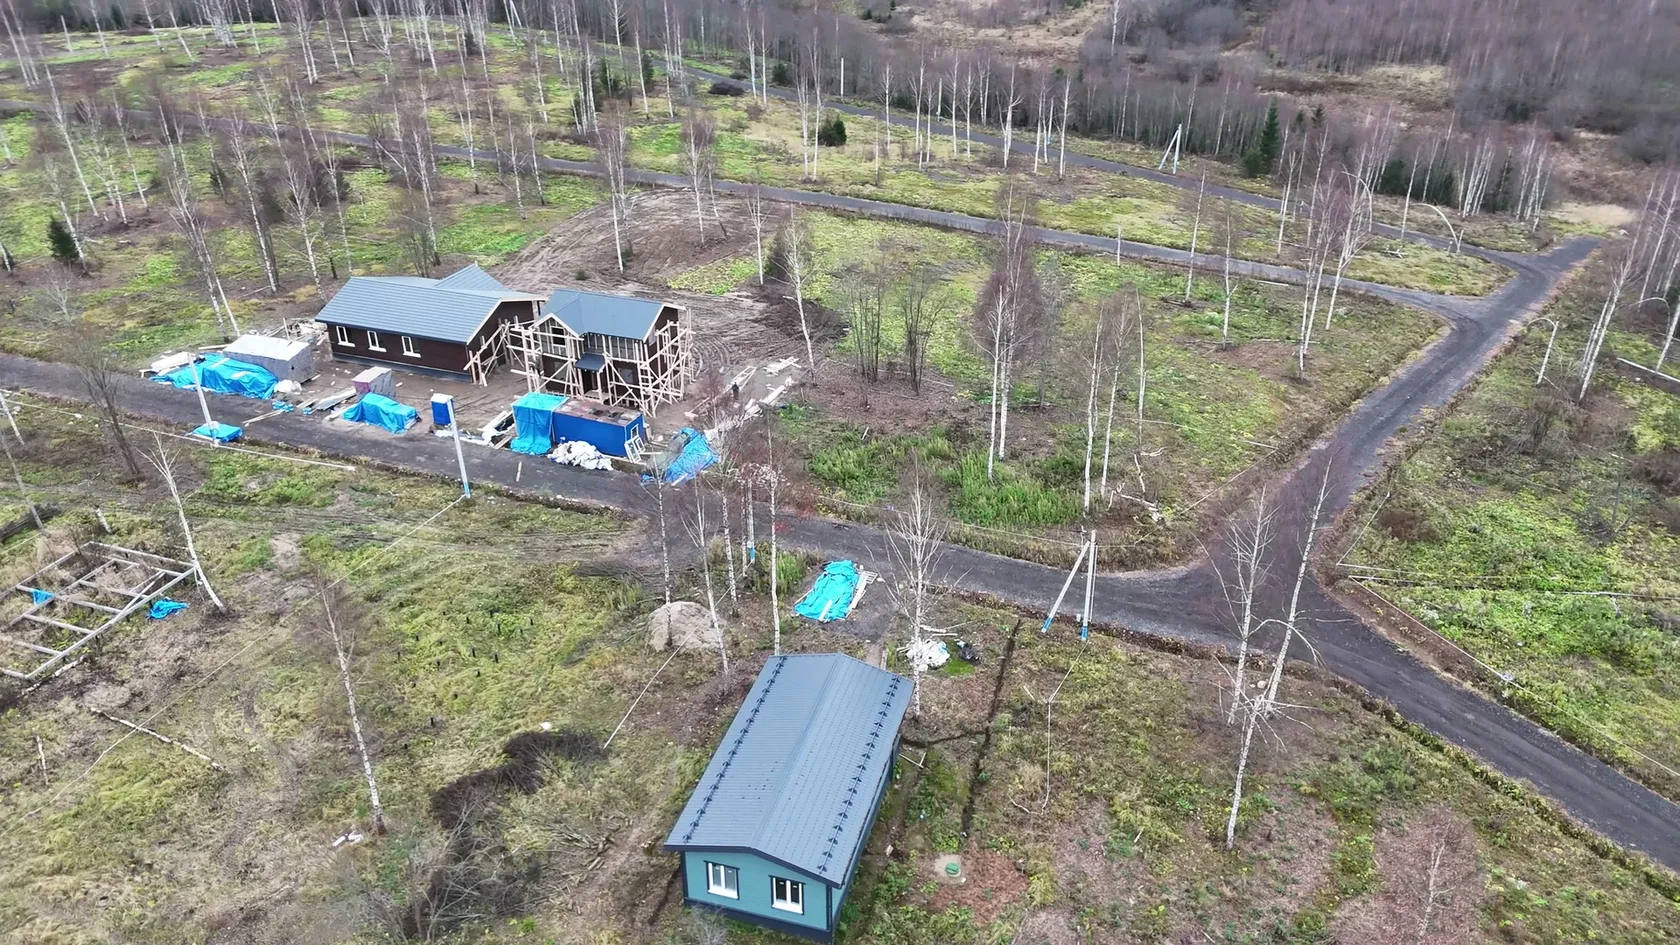
На Ленинградском направлении мы считаем «Актив Покровку» одним из лучших вариантов для покупки участка со строительством дома. К проекту «Актив Покровка» относятся «Малахитовые дачи», где можно выбрать землю и дом под свой бюджет. О посёлке.
- Рядом лес, куда можно выйти на прогулку из посёлка.
- До Москвы можно добраться по Ленинградскому шоссе или М-11, а на электричке - от станции Покровка. По оценке команды посёлка, пеший путь от станции через лес занимает 20-25 минут. Тропу покажут на просмотре. Расположение.
- На участок заявлено 15 кВт, в посёлок уже проведено оптоволокно. Подключение электричества и интернета уточняют для выбранного участка.
- На сайте можно выбрать дом и разместить его на участке в 3D вместе с парковкой и баней. Для проектов с готовой моделью доступна виртуальная прогулка внутри. Окончательное расположение дома проверяют с архитектором.
- Строительство можно оплатить через эскроу. Деньги хранятся в банке до выполнения условий договора подряда.
- Фундамент, стены и тёплый контур принимают вместе с заказчиком. Этапы оформляют актами с фотографиями. Как организована работа.
Выберите участок в «Малахитовых дачах» и проект дома, который вам подходит. Обсудите с подрядчиком смету и получите расчёт ипотеки для выбранного участка и дома. На просмотре пройдите к лесу и проверьте дорогу до станции.
Платежи округлены до рубля. Итоговую ставку, ПСК и график определяет банк. Упоминание банка в статье не означает подтверждённого партнёрства с «Активом».
